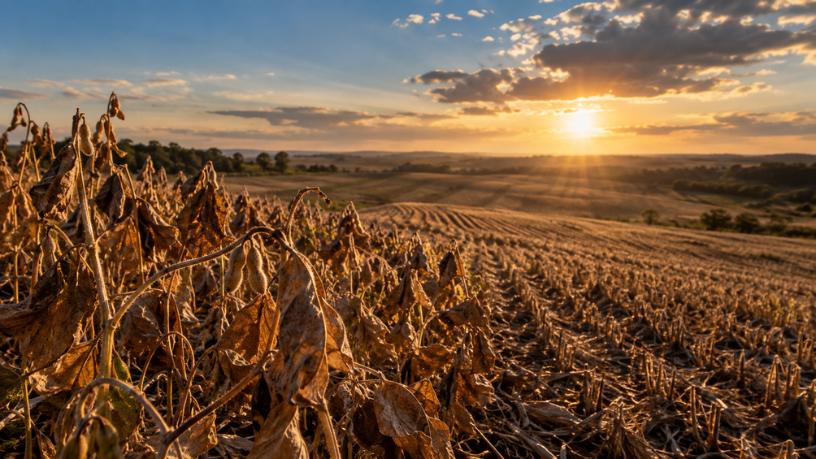
Una mala cosecha suele afectar el flujo de caja. En este escenario, Parajara Moraes Alves Junior, contador especialista en agronegocios y CEO de Junior Contabilidade & Assessoria Rural, considera que la pérdida registrada en la actividad rural no tiene por qué tratarse únicamente como una pérdida financiera, ya que la legislación permite aprovecharla para reducir los impuestos adeudados en las cosechas siguientes.
Esta posibilidad pasa desapercibida para muchos productores, en parte porque la pérdida solo existe para el Fisco cuando está registrada rigurosamente y respaldada por documentación real, coherente con lo que efectivamente se movió en la propiedad a lo largo del año. A continuación, se explica cómo funciona este mecanismo, cuáles son sus límites y qué cuidados permiten sostenerlo ante una fiscalización, para que la próxima cosecha encuentre al productor mejor preparado.
¿Cómo se convierte la pérdida rural en un crédito para las cosechas siguientes?
El resultado de la actividad rural del productor como persona física se calcula a partir de la diferencia entre los ingresos y los gastos registrados en el Libro de Caja a lo largo del año calendario. Cuando los gastos superan los ingresos, el saldo negativo constituye la pérdida de la actividad, y esta no se pierde: queda registrada para ser compensada con resultados positivos de la propia actividad rural en los años siguientes.
En la práctica, esto funciona como una memoria fiscal de la propiedad. Una mala cosecha seguida de otra buena da como resultado un impuesto menor en la segunda, porque una parte de la ganancia es compensada por la pérdida acumulada en el período anterior. Este efecto permite suavizar la carga tributaria a lo largo del ciclo productivo, y Parajara Moraes Alves Junior observa que se adapta bien a la irregularidad natural de la producción agrícola.
Lo que esta pérdida no puede compensar
La compensación tiene un límite claro: la pérdida de la actividad rural solo puede compensar resultados positivos de la propia actividad rural, nunca los procedentes de otra fuente de ingresos. No reduce el impuesto aplicado sobre salarios, alquileres u otros ingresos del productor, lo que exige especial atención por parte de quienes mantienen otras fuentes de ingresos además de la propiedad, como el alquiler de tierras o una actividad urbana paralela.
También influye la modalidad tributaria adoptada por el productor rural. El razonamiento de este artículo se aplica a quienes llevan el Libro de Caja como personas físicas, mientras que las personas jurídicas están sujetas a reglas propias, vinculadas al régimen tributario elegido para la actividad. Por este motivo, Parajara Moraes Alves Junior recomienda realizar un análisis caso por caso antes de tomar cualquier decisión sobre la estructura de la operación.
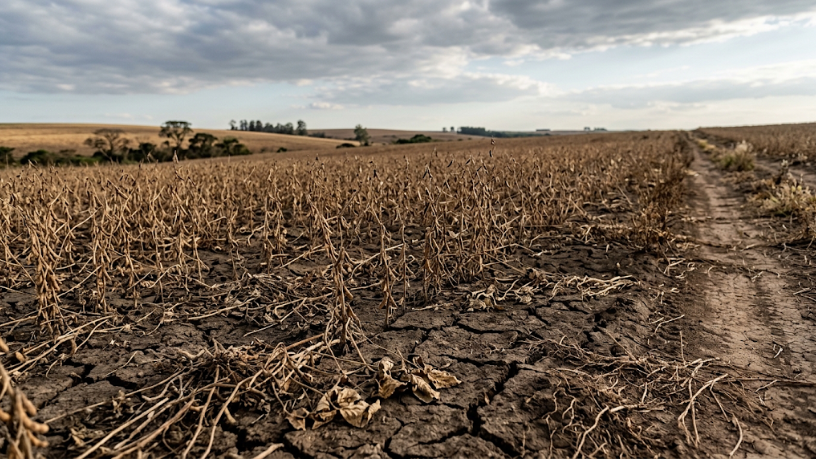
La pérdida solo es válida cuando resiste una fiscalización
Como el saldo negativo reduce los impuestos futuros, naturalmente atrae la atención del Fisco. Una pérdida declarada sin respaldo documental es precisamente el tipo de información que puede verificarse mediante el cruce de facturas de venta, gastos registrados y movimientos bancarios del productor. Un gasto sin comprobante, o registrado en una fecha incorrecta, puede debilitar todo el saldo ante una eventual revisión.
El cuidado comienza, por lo tanto, con el registro mensual y con los documentos que lo respaldan, mucho antes de presentar la declaración anual. Separar los gastos personales de los rurales y conservar cada comprobante organizado por cosecha constituye, según Parajara Moraes Alves Junior, la defensa más eficaz de la pérdida declarada ante cualquier fiscalización.
Cuando la pérdida es una señal de alerta y no una estrategia
Aprovechar una pérdida para obtener un ahorro fiscal futuro no significa buscarla deliberadamente. Una propiedad que cierra varias cosechas consecutivas con resultados negativos tiene un problema de gestión que debe resolver, y el beneficio fiscal cubre únicamente una parte del dinero que ya salió del flujo de caja. Conviene investigar si el costo por hectárea, el endeudamiento o la forma de comercialización explican este resultado recurrente antes de confiar únicamente en la compensación futura para equilibrar las cuentas.
Acompañar estos números durante el año permite distinguir una pérdida puntual, provocada por factores climáticos o por los precios del mercado, de una pérdida estructural que se repite cosecha tras cosecha. Parajara Moraes Alves Junior considera que este análisis anticipado evita tanto el exceso de optimismo de quienes confían demasiado en la compensación como el desánimo de quienes desconocen el derecho que poseen.
El saldo negativo como parte de la planificación
Gestionada con método, la pérdida deja de ser un episodio aislado y pasa a formar parte de la planificación tributaria de la propiedad rural. Se incorpora al cálculo de cuándo invertir, cuánto reservar para los impuestos de una cosecha favorable y cómo distribuir ingresos y gastos a lo largo de los años, siempre dentro de lo que la legislación permite para esta finalidad.
Para el productor, el mensaje es práctico: registrar todo, documentar todo y revisar el saldo acumulado con cada declaración presentada. Según Parajara Moraes Alves Junior, quien adopta esta rutina transforma una cosecha difícil en una ventaja que solo se hace visible más adelante, pero que puede tener un impacto real en el resultado de la actividad a largo plazo.